お客様から領収書の発行を頼まれ、「宛名は上様でお願いします」と言われたら、店側はそのまま「上様」と記載してよいのでしょうか。以前から一般的に使われてきた表現ですが、2023年10月に始まったインボイス制度によって、領収書の宛名をめぐるルールには注意すべき点が増えています。特に、通常の適格請求書と適格簡易請求書では、宛名の取り扱いが異なります。
2026年11月現在、国税庁のインボイス制度に関するQ&Aは令和8年5月に改訂されています。小売店や飲食店などの店側はもちろん、領収書を受け取る会社員、経理担当者、個人事業主にとっても、上様の記載が認められる条件を正しく理解しておくことが大切です。宛名を省略できる業種、会社名を記載すべきケース、経費精算や税務調査で問題になり得る点まで整理します。
【結論】領収書の宛名を「上様」と言われたら店側はそのまま書いてよい?
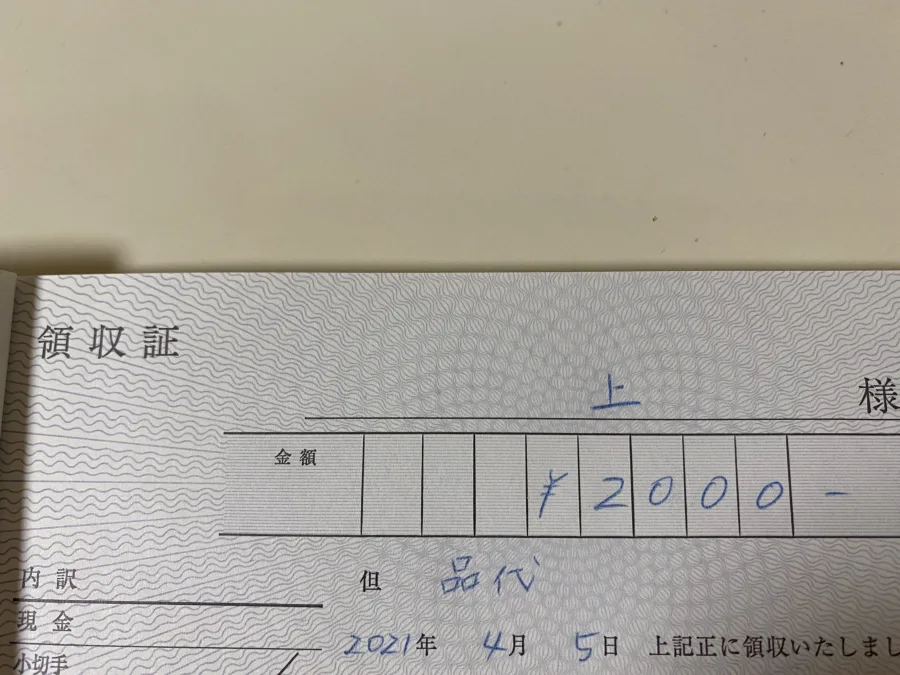
結論からいえば、適格簡易請求書を発行できる事業者であれば、お客様から「上様」と指定された場合、そのまま記載しても差し支えありません。そもそも適格簡易請求書では、宛名そのものが法定記載事項に含まれていないためです。
一方、通常の適格請求書を発行する場合は事情が異なります。交付先となる事業者の氏名または名称を記載する必要があるため、「上様」だけでは要件を満たしません。
つまり、店側が判断する際には、お客様の希望だけでなく、自店がどの種類のインボイスを発行できる事業者なのかを確認する必要があります。
「上様」と記載しても問題ないケース次の条件を満たす場合は、宛名を省略した適格簡易請求書を発行できます。
- 自店が適格請求書発行事業者として登録されている。
- 適格簡易請求書の交付が認められる事業を営んでいる。
- 適格簡易請求書に必要なその他の記載事項を満たしている。
国税庁が公開しているインボイス記載事項チェックシートでも、簡易インボイスについては宛名不要と説明されています。「上様」でも問題ない旨が示されており、宛名を省略すること自体が記載不備になるわけではありません。
「上様」では対応できないケース適格簡易請求書の対象外となる事業者が通常の適格請求書を発行する場合には、交付先の氏名または名称が必要です。
例えば、法人のお客様が会社の経費として処理するために領収書を求めているなら、「株式会社〇〇」のような正式な会社名を確認するのが適切です。
お客様が「上様で大丈夫です」と希望していても、通常の適格請求書として発行するのであれば、そのまま記載することは避けなければなりません。
なお、適格簡易請求書を発行できない事業者でも、通常の領収書を発行すること自体は禁止されていません。ただし、適格請求書の要件を満たさない書類を、適格請求書として扱うことはできません。
【意味と法律】領収書の「上様」とは?民法486条との関係も解説
「上様」はお客様を指す敬称として使われる表現「上様(うえさま)」とは、領収書などで購入者や代金の支払者を直接特定せずに表現するときに使われる敬称です。
本来、相手を敬う意味を持つ言葉ですが、領収書の実務では、会社名や個人名を記載せずに済ませたい場合の慣用的な表現として定着しています。
例えば、飲食店で会食をした人が、会社名を伝えずに領収書を求める場合や、個人名を記載する必要がないと考えている場合などに使われます。
ただし、「上様」は特定の個人や法人を示す正式名称ではありません。そのため、通常の適格請求書で求められる交付先の氏名・名称を示す言葉としては不十分です。
民法第486条は領収書の交付を請求する権利を定めている領収書に関係する法律として押さえておきたいのが、民法第486条の「受取証書の交付請求等」です。
弁済をする者は、弁済と引換えに、弁済を受領する者に対して受取証書の交付を請求することができる。
出典:民法第486条第1項
この規定は、代金を支払った人が、支払いを受けた側に対して受取証書、つまり領収書の交付を請求できることを定めています。
その目的は、支払いが済んだことを証明し、同じ代金を二重に請求されるようなトラブルを防ぐことです。
また、同条第2項では、書面による受取証書の交付に代えて、その内容を記録した電磁的記録の提供を請求できることも定められています。ただし、相手方に不相当な負担を課す場合は例外です。
ここで注意したいのは、民法第486条は領収書を請求する権利を定めたものであり、宛名を必ず「上様」にしてよいと定めた法律ではないという点です。
領収書を発行する義務と、インボイスとして必要な記載事項は、それぞれ別の制度に基づいて判断する必要があります。
【インボイス制度】通常の適格請求書と適格簡易請求書の違いは?
上様の領収書を判断するうえで、最も重要なのがインボイス制度です。
2023年10月1日に開始した適格請求書等保存方式では、原則として、事業者が仕入税額控除を受けるために、一定の事項が記載された帳簿と適格請求書等を保存する必要があります。
国税庁によると、インボイスは請求書という名称の書類に限られません。必要事項が記載されていれば、領収書、納品書なども適格請求書に該当します。
通常の適格請求書に必要な6つの記載事項通常の適格請求書には、原則として次の6項目が必要です。
- 適格請求書発行事業者の氏名または名称および登録番号
- 取引年月日
- 取引内容(軽減税率対象品目である場合はその旨)
- 税率ごとに区分した税込価額または税抜価額の合計額および適用税率
- 税率ごとに区分した消費税額等
- 書類の交付を受ける事業者の氏名または名称
このうち、6番目が宛名に関する要点です。
例えば、会社の経費として使用するための領収書を通常の適格請求書として発行するなら、原則として「株式会社〇〇」のように交付先を特定できる名称を記載します。
「上様」だけでは、誰に交付した書類なのかを特定できないため、通常の適格請求書の宛名としては適切ではありません。
適格簡易請求書なら宛名を省略できる一方、適格簡易請求書は、不特定多数の顧客を相手にする一定の事業について、通常の適格請求書より簡略化した記載事項で発行できる書類です。
通常の適格請求書との大きな違いは、交付先の氏名または名称を記載する必要がないことです。
加えて、消費税額等と適用税率についても、どちらか一方を記載すれば要件を満たします。
適格簡易請求書を発行できる業種消費税法第57条の4第2項および消費税法施行令第70条の11では、適格簡易請求書を交付できる事業の範囲が定められています。
国税庁の令和8年5月改訂Q&Aによると、対象となる事業は次のとおりです。
- 小売業:スーパー、コンビニ、一般的な小売店舗など。
- 飲食店業:レストラン、居酒屋、カフェなど。
- 写真業:写真撮影や写真関連サービスなど。
- 旅行業:旅行サービスを提供する事業など。
- タクシー業:一般乗用旅客自動車運送事業など。
- 駐車場業:不特定多数の利用者に駐車場所を提供する事業。
- その他の類似事業:上記の事業に準ずる形で、不特定多数の者に資産の譲渡等を行う事業。
ここで見落としやすいのが、すべての対象業種に同じ条件が適用されるわけではないという点です。
小売業、飲食店業、写真業、旅行業、タクシー業については、不特定多数の者に対する取引であることという限定はありません。一方、駐車場業や類似事業については、不特定多数の者を相手にすることが条件になります。
また、国税庁Q&Aでは、ホテル・旅館の宿泊サービス、航空サービス、レンタカー事業なども、事業の性質によって対象になり得ると説明されています。
通常の適格請求書と適格簡易請求書の比較両者の違いを整理すると、次のようになります。
| 比較項目 | 通常の適格請求書 | 適格簡易請求書 |
|---|---|---|
| 発行できる事業者 | 適格請求書発行事業者 | 適格請求書発行事業者のうち対象業種を営む事業者 |
| 発行対象 | 原則として取引先の求めに応じて発行 | 対象となる事業の取引 |
| 発行者の名称 | 必要 | 必要 |
| 登録番号 | 必要 | 必要 |
| 取引年月日 | 必要 | 必要 |
| 取引内容 | 必要 | 必要 |
| 税率ごとの合計金額 | 必要 | 必要 |
| 消費税額等・適用税率 | 原則として両方必要 | どちらか一方でよい |
| 購入者の氏名・名称 | 必要 | 省略可能 |
| 「上様」の記載 | 宛名としては不適切 | 記載しても差し支えない |
この比較から分かるように、上様の領収書がインボイスとして有効かどうかは、宛名だけを見て判断できません。発行事業者の登録状況と、適格簡易請求書の対象となる取引かどうかを併せて確認する必要があります。
【店側の実務】領収書の上様の書き方と断り方、正しい対応手順
実際の店舗では、お客様が会社名を伝えず「上様でお願いします」と希望することもあります。
このような場合、店員が法律の説明を長々とする必要はありません。自店の発行区分を確認したうえで、必要に応じて宛名を尋ねるだけで十分です。
ケース1:適格簡易請求書を発行できる店舗の場合飲食店や小売店など、適格簡易請求書を発行できる事業者であれば、宛名を省略できます。
お客様が「上様でお願いします」と言った場合も、対応可能です。
ただし、宛名以外の記載事項は省略できません。発行者の名称、登録番号、取引年月日、取引内容、税率ごとの合計金額、適用税率または消費税額等を適切に記載する必要があります。
実務上は、レシートや手書き領収書の余白に「適格簡易請求書対象」と記載しておく方法もあります。これは法定の記載事項ではありませんが、宛名がないことを不備と誤解されるのを防ぐ工夫になります。
ケース2:通常の適格請求書を発行する店舗の場合通常の適格請求書を発行する場合は、宛名を確認することが基本です。
お客様には、次のように伝えると自然です。
「恐れ入りますが、インボイス対応の領収書には宛名が必要となります。会社名または個人名をお伺いしてもよろしいでしょうか。」
会社名を尋ねるときは、略称ではなく正式名称を確認することをおすすめします。株式会社の位置や法人名の表記なども、可能な範囲で正確に記載します。
お客様が宛名の記載を希望しない場合には、適格簡易請求書の対象取引ではないことを説明し、通常の領収書と適格請求書の違いを案内するとよいでしょう。
なお、課税事業者である取引先から適格請求書の交付を求められた場合、適格請求書発行事業者には原則として交付義務があります。単に「上様でしか書かない」として適格請求書の交付を拒む対応は適切ではありません。
店側が使いやすい断り方の例文接客時には、相手の希望を否定するのではなく、制度上の理由を簡潔に伝えることがポイントです。
丁寧に会社名を確認する場合
「申し訳ございません。こちらの領収書はインボイス対応のため、宛名に会社名の記載が必要となっております。正式な会社名をお教えいただけますでしょうか。」
お客様が上様にこだわる場合
「ご希望は承知いたしました。ただ、通常の適格請求書では宛名を省略できないため、会社名を記載させていただく必要がございます。何卒ご了承ください。」
簡易インボイスの対象店舗である場合
手書き領収書の書き方にも注意「当店は宛名を省略できる簡易インボイスの対象ですので、上様での発行も可能です。」
手書きの領収書であっても、必要事項が記載されていれば適格請求書として発行できます。
例えば、適格簡易請求書の場合は次のような項目を記載します。
- 領収書の発行者名
- 適格請求書発行事業者の登録番号
- 取引年月日
- 商品名やサービス内容
- 税率ごとの税込金額または税抜金額
- 適用税率または税率ごとの消費税額等
宛名欄は空欄でもよく、お客様から希望があれば「上様」と記載することも可能です。
なお、通常の適格請求書を手書きで発行する場合には、これらに加えて交付先の氏名または名称が必要になります。
【経費精算・税務調査】上様の領収書は会社の経費として認められる?
領収書を受け取る側が気になるのは、「上様」と書かれた領収書を会社に提出しても経費として認められるのか、という問題です。
ここでは、法人税・所得税における必要経費や損金の考え方と、消費税の仕入税額控除を分けて考える必要があります。
上様だからといって必ず経費にできないわけではない上様の領収書だからという理由だけで、直ちに経費として認められなくなるわけではありません。
所得税における必要経費は、売上原価など収入を得るために直接必要となった費用や、販売費・一般管理費など業務上必要な費用を基準に判断されます。
つまり、領収書の宛名だけでなく、実際に支出した事実と事業との関連性が重要です。
ただし、会社の経費精算規程によっては、上様の領収書を認めず、会社の正式名称を記載したものを提出するよう求めている場合があります。
そのため、税法上の取り扱いと社内の経費精算ルールは分けて確認しなければなりません。
税務調査で問題になりやすいのは取引の実態を説明できないケース上様の領収書に関して参考になる公的資料として、国税庁が公開している税務訴訟資料があります。
さいたま地方裁判所の平成20年1月30日の判決では、個人事業者が必要経費の証拠として提出した領収書について、宛名が「上様」のものや宛名がないもの、購入品目や日付が不明なものなどが多数存在していました。
この事案では、日々の会計帳簿が整備されておらず、支出内容や事業との関連性を裏付ける資料も十分ではありませんでした。
その結果、提出された領収書だけでは、主張された支出が事業遂行上必要な経費だったかどうかを検証できないと判断されています。
ここで重要なのは、判決が「上様の領収書は一律に経費として認めない」と判断したわけではないことです。帳簿の不備や取引内容の不明確さなど、複数の事情が重なっていた点に注目する必要があります。
つまり、上様の領収書を保管している場合には、ほかの資料によって支出の実態を説明できるようにしておくことが大切です。
経費精算で残しておきたい情報上様の領収書を受け取った場合には、次の情報を補足しておくと、後から支出の内容を確認しやすくなります。
- 購入した商品や利用したサービスの具体的な内容
- 購入・利用した日付と金額
- 支払いを行った本人
- 会社の業務との関連性
- 接待交際費の場合は、会食の目的や参加者
- 必要に応じて、注文書、納品書、予約記録、決済記録などの補足資料
例えば、取引先との会食で上様の領収書を受け取ったなら、会食の日付、参加者、目的、支出金額などを社内の経費精算システムに記録しておくと、支出の説明がしやすくなります。
インボイスの仕入税額控除は別の基準で判断する経費として認められるかどうかと、消費税の仕入税額控除を受けられるかどうかは同じ問題ではありません。
通常の適格請求書で宛名が「上様」となっている場合、必要な記載事項を満たしていない可能性があります。
一方、適格簡易請求書であれば宛名は不要なので、宛名が空欄であっても、そのほかの記載事項が整っていれば仕入税額控除の対象となり得ます。
また、仕入税額控除には、一定の事項を記載した帳簿と請求書等の保存が原則として必要です。簡易課税制度など、別の制度を利用する場合には取り扱いが異なることもあります。
2026年現在、適格請求書等の保存期間は原則7年間です。書類を受け取った時点で、インボイスとして必要な項目がそろっているか確認する習慣をつけておくと安心です。
【プロの結論】上様の領収書で失敗しないための判断基準
領収書の宛名を「上様」とすること自体が、直ちに違法になるわけではありません。しかし、どのような書類として発行するのかによって、適切な対応は変わります。
特に、2026年の実務で押さえておきたいのは、次の3つの判断基準です。
判断基準1:自店が適格簡易請求書の対象かまず確認するべきなのは、自店が適格簡易請求書を発行できる業種に該当するかどうかです。
飲食店や小売店などの対象事業者で、適格請求書発行事業者として登録されていれば、宛名を省略した簡易インボイスを発行できます。
一方、対象外の事業者が通常の適格請求書を発行する場合は、宛名を正しく記載しなければなりません。
判断基準2:お客様が必要としているのは通常の領収書かインボイスか単に支払いの証明として領収書が欲しい人と、会社の仕入税額控除に使う適格請求書が必要な人では、求める書類が異なる場合があります。
特に会社名での経費精算を予定しているお客様には、正式名称の記載が必要かどうかを確認すると、後日の再発行や修正を減らせます。
判断基準3:経費の実態を説明できる資料があるか領収書の宛名だけで経費の可否が決まるわけではありません。購入したもの、支出の目的、業務との関連性などを説明できることが大切です。
上様の領収書を多く扱う店舗や会社では、領収書そのものだけでなく、取引記録や決済情報を一緒に管理する仕組みを整えることが有効です。
領収書の上様に関するよくある質問(FAQ)
Q1:領収書の宛名を上様と言われたら、そのまま書いても大丈夫ですか?
A1:適格簡易請求書を発行できる対象事業者であれば、宛名を省略できるため、「上様」と記載しても差し支えありません。通常の適格請求書を発行する場合には、交付先の氏名または名称が必要です。
Q2:適格簡易請求書なら宛名を完全に空欄にしてもよいですか?
A2:はい。適格簡易請求書では、購入者の氏名または名称は法定記載事項ではありません。宛名を記載しなくても、ほかの必要事項がそろっていれば適格簡易請求書として扱えます。
Q3:飲食店は必ず上様の領収書を発行できますか?
A3:飲食店業は適格簡易請求書の対象事業ですが、適格簡易請求書を発行するには、適格請求書発行事業者として登録されていることが必要です。また、その他の記載事項も満たさなければなりません。
Q4:会社名ではなく上様と書かれた領収書でも経費になりますか?
A4:上様という宛名だけを理由に、必ず経費として認められなくなるわけではありません。ただし、支出が実際に行われたことや、事業との関連性を説明できる必要があります。また、会社独自の経費精算規程によっては、正式な会社名の記載を求められる場合があります。
Q5:上様の領収書では税務調査で否認されますか?
A5:必ず否認されるわけではありません。ただし、取引内容や支出目的が不明で、帳簿や補足資料も不足している場合には、経費としての実態を証明することが難しくなります。
Q6:民法第486条では領収書の宛名について何と定めていますか?
A6:民法第486条は、代金を支払った人が受取証書の交付を請求できることを定めています。宛名を上様にすることや、会社名を記載することについて直接定めた条文ではありません。
Q7:通常の適格請求書で上様と書いてほしいと言われたらどうすればよいですか?
A7:通常の適格請求書では交付先の氏名または名称が必要なため、会社名や個人名を確認しましょう。お客様には、インボイスの記載要件上、宛名が必要であることを丁寧に説明するのが適切です。
領収書の宛名を「上様」と言われた場合、店側がそのまま記載してよいかどうかは、適格簡易請求書を発行できる事業者かどうかによって決まります。
小売業、飲食店業、写真業、旅行業、タクシー業などの対象事業者であれば、適格簡易請求書を発行する際に宛名を省略できます。一方、通常の適格請求書では、交付先の氏名または名称が必要です。
また、上様の領収書が経費として認められるかどうかも、宛名だけで決まるわけではありません。取引内容、支出の事実、業務との関連性を説明できる帳簿や資料を残しておくことが重要です。
店側は、お客様の希望を尊重しながらも、インボイスの発行要件に沿った対応を心がけましょう。受け取る側も、会社の経費精算ルールや税務上の保存要件を確認し、必要に応じて正式名称での発行を依頼することが大切です。
「上様なら何でも問題ない」「上様の領収書は一切経費にならない」という両極端な理解を避け、通常の適格請求書と適格簡易請求書を区別することが、2026年の領収書対応で失敗しないための基本です。
主な根拠資料(公的資料)
- 国税庁「消費税の仕入税額控除制度における適格請求書等保存方式に関するQ&A」(令和8年5月改訂)
- 国税庁「適格請求書等の記載事項」
- 国税庁「インボイス制度について」
- 国税庁「必要経費の知識」
- 国税庁「税務訴訟資料・さいたま地方裁判所平成20年1月30日判決」
- e-Gov法令検索「民法第486条」「消費税法第57条の4」